解码私募股权投资 从“门口的野蛮人”到创新推手
在资本市场的聚光灯下,私募股权投资(Private Equity, PE)始终是一个充满争议与魅力的角色。它曾因杠杆收购被冠以“门口的野蛮人”之名,也因推动企业变革与创新而被视为“价值创造者”。如今,随着全球经济格局的演变,私募股权投资的内涵与外延不断丰富,成为连接资本与产业、驱动经济转型的重要力量。
什么是私募股权投资?
私募股权投资,泛指通过非公开方式募集资金,对非上市企业进行权益性投资,并通过上市、并购、管理层回购等方式退出获利的一种投资模式。其核心特征在于“私募”与“权益”二字——资金来源于少数机构投资者或个人,投资标的则是具有成长潜力或价值提升空间的企业的股权。
根据投资阶段的不同,私募股权投资可细分为风险投资(VC)、 growth equity(成长型投资)、并购基金(Buyout)、夹层资本(Mezzanine)以及Pre-IPO投资等。其中,并购基金是PE中最具代表性的形式,往往通过杠杆收购取得企业控制权,再通过优化运营、整合资源提升企业价值,最终实现退出。
PE的运作逻辑:从“融资”到“退出”的闭环
私募股权投资的运作流程形成了一个完整的闭环:募资、投资、管理、退出。
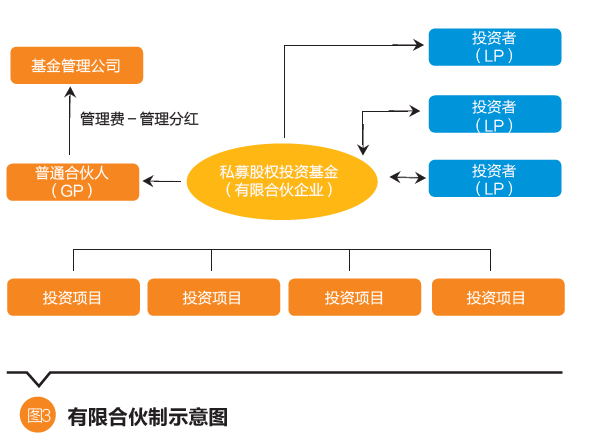
-募资:PE基金通常向养老金、保险公司、大学捐赠基金、富有家族等合格投资者募集资金,以有限合伙制为主要组织形式。普通合伙人(GP)负责投资决策与管理,有限合伙人(LP)提供大部分资金,并不参与日常经营。
-投资:PE基金发掘具有高成长性或价值被低估的企业,通过股权收购或增资的方式获取权益。投资决策高度依赖尽职调查与行业研究,往往要求猎取市场领先者或具备转型升级潜力的标的。
-管理:投后管理是PE创造价值的关键一环。PE机构通常会派驻董事、优化管理层、推动战略调整、提升运营效率,甚至通过并购整合来搭建产业链优势。这一过程既是资本与实业的结合,也是管理智慧的输入。
-退出:PE需要通过上市(IPO)、并购、股权转让或管理层回购等方式实现资本的退出与增值。退出回报是衡量PE业绩的核心指标。
PE的社会价值与争议
私募股权投资对于实体经济的贡献不容忽视。从硅谷的科技巨头到中国的互联网新贵,背后往往存在多个PE机构长期的资金支持和战略陪伴。PE不仅为企业带来资本,还引入了先进的管理经验、行业资源和并购整合能力,加速了企业的成长进程。
PE也面临诸多争议。高杠杆并购可能加剧企业的债务负担;快速的重组甚至裁员可能伤及员工利益;追求短期超额回报可能导致“涸泽而渔”式的企业经营,部分争议折射出资本逐利本性与长期社会责任之间的矛盾。2008年金融危机后,各国监管普遍加强,对私募股权运作的透明度、杠杆率、激励结构提出了更高的合规要求。
国内私募股权投资的发展路径
中国的私募股权市场起步较晚,但增长惊人,现已是全球第二大PE市场。从最初的美元基金主导,到人民币基金的快速崛起,再到政府引导基金助力产业升级,中国PE走过了一条孵化本土创业、助力新经济爆发壮大的道路。尤其是互联网、医疗健康、消费升级、硬科技等领域,PE极大推动了行业的整合与迭代。
当前,随着资本市场注册制的推进和科创板等制度创新,PE退出渠道进一步拓宽。监管明确定位私募股权为实体经济的“助推器”,倡导投早、投小、投科技,ESG标准以及主动的良性投后管理体系正在成为优秀GP的标配。真正的技术驱动时代是需要长期耐心的资本相伴的,这一点也已渐成行业共识。
从套利者到守护者
私募股权投资以灵活的资本游戏存在,但其根基必须扎在实体经济之中才能永续。或许其曾扮演黄金套利者甚至冒险者的角色,但在中国培育新质生产力的战略风口下,带有长周期眼光的产业耕耘恰恰极为紧缺。提供充足市场化供应量偏紧的、能真正长期赋能科技的耐心资本来反哺PE演化动力很有必要。无论如何争议再现高端,只要有创造资源最优价值的流动性守恒,与其更好适应优秀商业回报与责任的合理主张才可能有所长久胜利抑或不磨灭的影响力。
如若转载,请注明出处:http://www.hzjuyoutz.com/product/51.html
更新时间:2026-09-23 10:48:41