美国私募股权投资基金模式转型研究与启示
引言
美国私募股权投资基金(Private Equity, PE)自20世纪中叶诞生以来,经历了从萌芽到繁荣、从传统到创新的深刻演变。作为全球PE市场的发源地与领导者,美国PE行业不仅规模庞大,其模式转型也引领着全球资本市场的走向。在宏观经济波动、技术革新与监管环境变化的共同作用下,美国PE基金模式正经历新一轮转型。深入剖析这一转型的动因、路径与影响,对于中国PE行业的健康发展具有重要的启示意义。
一、美国PE基金传统模式的特征与局限
1. 传统模式的核心特征
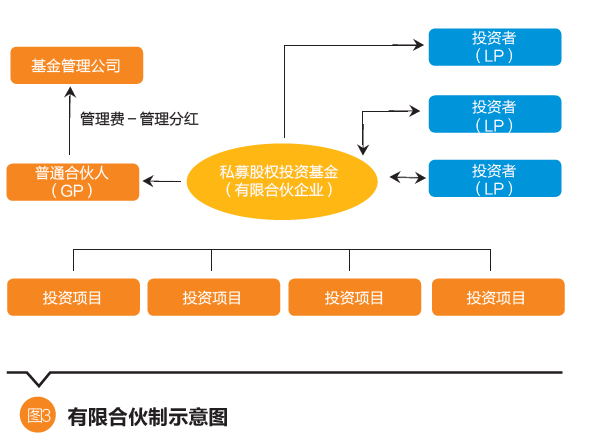
美国PE基金的传统模式以“2-20”收费结构、有限合伙制、杠杆收购(LBO)和价值创造为主要特征。典型代表如KKR、黑石等机构,通过募集长期资金,收购具有改进潜力的企业,运用财务杠杆和运营优化,在5-7年后通过IPO或出售退出。
2. 传统模式的局限性
- 高杠杆依赖:过度依赖债务融资,在利率上行周期中风险加剧。
- 短期逐利倾向:部分基金为快速获利而忽视企业长期价值。
- 同质化竞争:大量基金追逐相似标的,推高资产价格,压缩回报空间。
- 费用结构争议:管理费与业绩报酬的合理性受到投资者质疑。
二、美国PE基金模式转型的驱动因素
1. 宏观经济与利率环境变化
2008年金融危机后,低利率环境催生了大量PE活动;而2022年以来美联储激进加息,使得杠杆成本骤升,传统LBO模式面临挑战。
2. 投资者需求与结构演变
机构投资者(如养老金、捐赠基金)对费用敏感度提高,要求更透明的收费和更长的锁定期。主权财富基金和家族办公室等新兴LP群体崛起,推动定制化产品需求。
3. 技术革新与数字化颠覆
大数据、人工智能和自动化技术正在改变PE的投资决策、投后管理和退出策略。例如,利用AI进行尽职调查和预测分析,提升运营效率。
4. 监管与税收政策调整
美国税改(如2017年《减税与就业法案》)对 carried interest 的税收优惠提出限制,促使PE基金调整薪酬结构。SEC也加强了对私募基金信息披露的监管。
三、转型的主要路径与模式创新
1. 长期资本平台化
黑石、KKR等头部机构从单一PE基金转向多元化资产管理平台,涵盖私募信贷、房地产、基础设施和对冲基金,实现收入来源多样化。
2. 永久资本与常青基金
为摆脱传统基金“募集-投资-退出”的周期束缚,越来越多的PE采用永久资本工具(如永续基金、常青基金),允许长期持有资产,降低退出压力。
3. 私募信贷的崛起
在银行收缩信贷的背景下,PE机构大力发展直接贷款业务,成为中小企业融资的重要渠道。2023年,美国私募信贷规模已超1.5万亿美元。
4. 影响力投资与ESG整合
ESG(环境、社会、治理)因素日益融入投资决策,部分基金设立专项影响力基金,追求财务回报与社会效益的双重目标。
5. 运营专业化与行业聚焦
PE基金从财务投资者转向产业运营商,组建内部运营团队,深耕医疗、科技、消费等特定行业,通过深度赋能提升企业价值。
6. 创新退出机制
除传统IPO和并购外,PE积极探索二级市场转让、延续基金(continuation fund)和GP主导的二级交易,以提高流动性和退出灵活性。
四、转型带来的影响
1. 对LP的影响
- 费用结构更灵活,但复杂性增加。
- 流动性选择增多,但需平衡长期锁定期与收益。
- 对GP的筛选标准从业绩扩展到治理与ESG表现。
2. 对GP的影响
- 头部机构优势扩大,中小基金面临募资困难。
- 需要提升运营能力和技术投入。
- 盈利模式从依赖杠杆转向依靠价值创造。
3. 对实体经济的影响
- 促进企业创新与效率提升。
- 但需警惕垄断风险和过度金融化。
五、对中国的启示
1. 推动LP结构机构化
中国PE市场应吸引养老金、保险资金等长期资本入市,减少对短期散户资金的依赖,为基金提供稳定的长期资金来源。
2. 发展多元化退出渠道
借鉴美国二级市场和延续基金经验,完善S基金(私募股权二级市场基金)生态,缓解IPO堰塞湖问题。
3. 鼓励专业化与投后赋能
引导GP从“套利型”向“价值创造型”转变,建立专业运营团队,深耕垂直行业,提升被投企业竞争力。
4. 探索永久资本与创新结构
在风险可控前提下,试点常青基金和永久资本工具,支持长期投资和战略性持股。
5. 强化ESG与合规建设
将ESG纳入投资全流程,提升信息披露透明度,防范监管风险,吸引国际长期资本。
6. 审慎使用杠杆,防范金融风险
在利率波动和去杠杆背景下,控制杠杆水平,避免系统性风险积聚。
##
美国私募股权投资基金的模式转型,是市场环境、技术进步与制度变迁共同作用的结果。其核心趋势是从短期套利走向长期价值创造,从单一策略走向多元平台,从财务工程走向产业运营。对于中国PE行业而言,既要借鉴美国经验,也要立足本土实际,在监管规范、资本供给、退出机制和人才培养等方面持续改革,推动行业迈向高质量发展的新阶段。
如若转载,请注明出处:http://www.hzjuyoutz.com/product/43.html
更新时间:2026-09-23 14:40:34